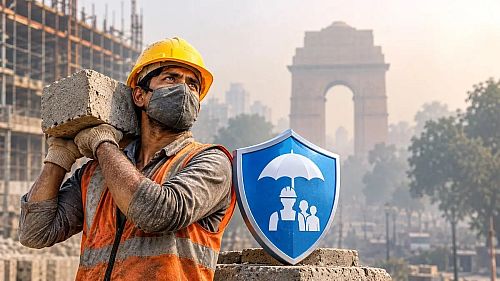


نقدینه - آلودگی هوا معمولاً در قالب یک چالش زیست محیطی و بهداشتی مورد توجه قرار میگیرد، چالشی که پیامدهای آن از افزایش بیماریهای تنفسی و قلبی تا حتی گاهی تعطیلی فعالیتهای اقتصادی و کاهش بهرهوری نیروی کار امتداد پیدا میکند.
پربیننده ترین خبرها
آخرین خبرها
شنبه 23 آبان 1405
، بهاره تاجرباشی، اما در برخی بازارهای بیمهای، نگاه به این پدیده از سطح پیامدهای سلامت فراتر رفته و به طراحی ابزارهایی برای جبران خسارتهای اقتصادی ناشی از آن رسیده است.
ابزارهایی که بیمههای پارامتریک یکی از نمونههای آن به شمار میروند.
تجربه کشور هندوستان در طراحی بیمهنامهای مبتنی بر شاخص کیفیت هوا (AQI) برای کارگران ساختمانی، نمونهای ازورود صنعت بیمه به این حوزه است.
محصولی که تلاش میکند بخشی از درآمد ازدسترفته نیروی کار را در دورههای آلودگی شدید هوا جبران کند.
ازتوقف فعالیتهای ساختمانی تا طراحی یک پوشش بیمهای
درمنطقه دهلی و حومه آن ، آلودگی شدید هوا در فصل زمستان بارها به محدودیت و توقف فعالیتهای ساختمانی منجر شده است.
این تصمیمها اگرچه با هدف کاهش انتشار آلایندهها اتخاذ میشوند، اما برای کارگرانی که دستمزد روزانه دریافت میکنند، پیامد اقتصادی مستقیمی دارند، چراکه توقف کار به معنای قطع درآمد روزانه آنهاست.
براساس گزارشی که ازسوی یک سازمان معتبر دراین کشورمنتشر شد،درسال ۲۰۲۴ با وجود ثبت بیشترین تعداد روزهای دارای کیفیت هوای بهتر ازدوره پس از همهگیری کرونا، محدودیت فعالیتهای ساختمانی در ۳۴ روز از یک بازه ۵۶ روزه اعمال شده بود.
دراین گزارش آمده که این محدودیتها برای کارگران روزمزد به قیمت از دست رفتن نزدیک به دو سوم درآمد مورد انتظار آنها منجر شده است.
برآوردهای همین گزارش نشان میدهد که کارگران ساختمانی در دوره توقف فعالیت، روزانه بین ۳۰۰ تا ۴۳۰ روپیه درآمد از دست میدهند و این محدودیتها ممکن است ۲۰ تا ۳۰ روز ادامه پیدا کنند.
همچنین ممنوعیت ساختوساز در سال ۲۰۲۳ بیش از یک میلیون کارگر در منطقه دهلی و حومه را تحت تأثیر قرار داده بود.
درچنین شرایطی، مسئله فقط آلودگی هوا نیست، بلکه درآمد گروهی از نیروی کار است که با توقف فعالیت اقتصادی، عملاً امکان جبران فوری زیان خود را ندارند.
بیمهنامهای که با عبور شاخص هوا فعال میشود
درپاسخ به این مسئله، شرکت بیمه Go Digit با همکاری یک کارگزار اتکایی، محصولی مبتنی بر شاخص کیفیت هوا برای حمایت از کارگران ساختمانی منطقه دهلی و حومه طراحی کرد که در فوریه ۲۰۲۵ معرفی شد.
این محصول،برای پوشش ۶۲۰۰ کارگر مهاجر ساختمانی در نظر گرفته شده وحداکثر پرداخت آن به ازای هر دوره بیمهای ۶ هزار روپیه است.
سازوکار این بیمهنامه بر پایه یک شاخص از پیش تعیینشده طراحی شده است.
درصورتی که شاخص کیفیت هوا از عدد ۴۰۰ عبور کند و این وضعیت در حداقل سه روز از پنج روز متوالی مشاهده شود، یک دوره آلودگی شدید ثبت خواهد شد.
با وقوع بیش از دو دوره واجد شرایط و رعایت فاصله حداقل ۲۵ روز میان آنها، شرط فعالشدن پرداخت بیمهای فراهم میشود.
تفاوت اصلی این محصول با بیمههای متعارف در شیوه احراز خسارت است.
دربیمههای معمول،بیمهگذار باید وقوع خسارت و میزان آن را مطابق شرایط بیمهنامه اثبات کند، اما در بیمه پارامتریک، پرداخت براساس تحقق یک شاخص قابلاندازهگیری و از پیش توافقشده انجام میشود.
به این ترتیب، عبور شاخص از آستانه تعیینشده میتواند بدون نیاز به ارزیابی جداگانه خسارت هرکارگر، پرداخت را فعال کند.
پرداخت خودکار، مزیت اصلی مدل پارامتریک
دراین طرح،دادههای عمومی کیفیت هوا از منابعی مانند کمیته کنترل آلودگی دهلی و سامانه SAFAR مبنای تعیین وضعیت آلودگی قرار گرفتهاند.
پس از ثبت و احراز شرایط شاخص، پرداختها بهصورت خودکار انجام میشوند و کارگران برای دریافت مبلغ بیمهای نیازی به ارائه مدارک خسارت یا طی کردن فرآیند معمول اعلام و ارزیابی خسارت ندارند.
گزارش تفصیلی Jan Sahas در سال ۲۰۲۵ نشان میدهدکه در مرحله آزمایشی، هزینه کامل حق بیمه را این مجموعه تقبل کرده تا امکان ارزیابی میزان استقبال و اثربخشی محصول فراهم شود.
درادامه، مشارکت کارفرمایان درتأمین حق بیمه بهعنوان یکی از راهکارهای تداوم و توسعه این مدل درنظرگرفته شده است.
همچنین براساس همین گزارش، هدفگذاری شده که پرداختها حداکثر ظرف ۴۸ ساعت پس از ثبت عبور شاخص ازآستانه تعیینشده انجام شوند.
موضوعی که میتواند فاصله میان وقوع زیان اقتصادی و دریافت حمایت مالی را به میزان قابلتوجهی کاهش دهد.
بیمه پارامتریک، فراتر از پوشش آلودگی هوا
تجربه کشور هندوستان نشان میدهد که ظرفیت بیمههای پارامتریک به آلودگی هوا محدود نمیشود.
درهمین همکاری،محصول دیگری برای پوشش ریسک تنش گرمایی کارگران غیررسمی در مناطق دهلی و لاکنو طراحی شده است.
دراین طرح، عبور دمای حداکثر منطقه از آستانه تعیینشده برای پنج روز متوالی، پرداختی تا سقف ۳ هزار روپیه را فعال میکند.
این محصول همچنین پوشش کمک هزینه بستری دارد و پرداخت آن تا سقف ۵ هزار روپیه در هردوره بیمهای پیشبینی شده است.
مجمع جهانی اقتصاد نیز درمطالعه موردی منتشرشده درسپتامبر ۲۰۲۵، این تجربه را نمونهای از استفاده از بیمه پارامتریک برای حمایت از نیروی کار غیررسمی در برابر مخاطرات محیطزیستی معرفی کرده است.
ظرفیت بازار ایران، از دادههای محیطزیستی تا طراحی محصول بیمهای
تجربه کشور هندوستان این پرسش را برای بازار بیمه ایران مطرح میکند که آیا میتوان از شاخصهای کیفیت هوا برای طراحی پوششهای بیمهای جدید استفاده کرد؟
درایران نیز آلودگی هوا صرفاً یک مسئله سلامت عمومی نیست و پیامدهای اقتصادی آن در فعالیت کسبوکارها، حملونقل، خدمات شهری و درآمد گروههایی که در فضای باز فعالیت میکنند، قابل مشاهده است.
براساس اعلام وزارت بهداشت،درسال ۱۴۰۳ تعداد مرگ و میر منتسب به مواجهه با ذرات معلق PM2.5 در جمعیت مورد مطالعه به ۳۵ هزار و ۵۴۰ نفر رسیده است.
این رقم در کنار پیامدهای اقتصادی تعطیلی فعالیتها و محدودیتهای ناشی از آلودگی، ضرورت بررسی ابزارهای جدید مدیریت ریسک را برجسته میکند.
در صورت فراهم بودن زیرساختهای لازم، میتوان محصولاتی مشابه تجربه کشور هندوستان را برای گروههایی از کسبوکارها و نیروی کار در ایران بررسی کرد،از بیمه کارگران ساختمانی و مشاغل خدماتی فضای باز گرفته تا برگزارکنندگان رویدادهای ورزشی و فرهنگی و کسبوکارهایی که فعالیت آنها به شرایط محیطی وابسته است.
برای مثال، میتوان در یک طرح آزمایشی، عبور شاخص کیفیت هوا از سطح مشخص در چند روز متوالی را مبنای پرداخت مبلغی از پیش تعیینشده به بیمهگذار قرار داد.
درچنین مدلی، هدف لزوماً جبران تمام زیان واقعی نیست، بلکه فراهم کردن حمایت مالی سریع در برابر یک ریسک مشخص است.
با این حال، اجرای چنین محصولی در ایران به چند پیشنیاز وابسته است.
دسترسی به دادههای دقیق و قابل اتکای کیفیت هوا، تعیین شاخص و آستانه متناسب با شرایط هر منطقه، طراحی مدل محاسبات اکچوئری، تعیین ظرفیت نگهداری و انتقال ریسک و بررسی الزامات مقرراتی بیمه مرکزی.
یکی ازچالشهای مهم این محصولات نیز ریسک مبنا (Basis Risk) است، به این معنا که ممکن است کسبوکار واقعاً متحمل زیان شود، اما شاخص به آستانه تعیینشده نرسد و پرداختی انجام نشود.
بنابراین، انتخاب شاخص و طراحی شرایط فعال شدن پوشش باید با الگوی واقعی زیان اقتصادی بیمهگذاران هماهنگ باشد.
بیمههای پارامتریک قرار نیست جایگزین تمام پوششهای متعارف شوند، اما میتوانند بخشی از خلأ موجود در جبران خسارتهای ناشی از مخاطرات محیطزیستی را پوشش دهند.
تجربه کشور هندوستان نشان میدهد که با همکاری شرکت بیمه،کارگزار اتکایی، نهادهای اجتماعی و فراهمکنندگان داده، حتی میتوان برای گروههایی که دسترسی محدودی به خدمات بیمهای دارند، محصولات هدفمند طراحی کرد.
برای صنعت بیمه ایران نیز مسئله فقط معرفی یک محصول جدید نیست، بلکه شناخت ریسکهایی است که بهتدریج بر فعالیت اقتصادی و معیشت گروههای مختلف اثر میگذارند.
آلودگی هوا میتواند یکی از نخستین زمینههای آزمودن این ظرفیت باشد،مشروط بر اینکه طراحی محصول بر پایه دادههای معتبر، محاسبات دقیق و شناخت روشن از زیان بیمهپذیر انجام شود.
<###dynamic-0###>