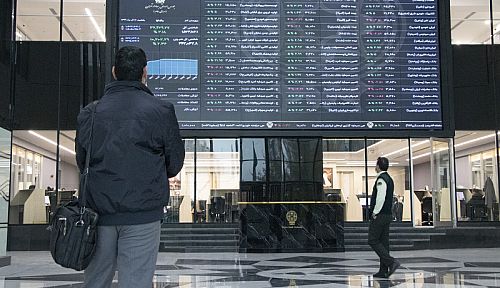


نقدینه - کیفیت سودآوری شرکتها و تحولات سیاسی دو متغیر تعیینکننده مسیر بورس در هفته پیشرو خواهند بود.
پربیننده ترین خبرها
آخرین خبرها
شنبه 16 آبان 1405
به گزارش پایگاه خبری نقدینه ، شاخص کل بورس تهران در جریان معاملات هفته گذشته با افت 0.7 درصدی برای سومین هفته متوالی منفی شد و در سطح 7 میلیون و 912 هزار واحد قرار گرفت. در مقابل، شاخص هموزن 0.86 درصد و شاخص کل فرابورس 0.95 درصد رشد کردند. این واگرایی نشان میدهد فشار فروش در نمادهای بزرگ و شاخصساز بیشتر از سهام کوچک و متوسط بوده است.
با این حال، جریان نقدینگی همچنان یکی از نگرانیهای اصلی بازارسهام محسوب میشود؛ چرا که در مجموع هفته گذشته، حدود 6 هزار و 800 میلیارد تومان پول حقیقی از بازار سهام خارج شد؛ هرچند در دو روز پایانی معاملات، ورود پول حقیقی ثبت شد و شاخص کل نیز به مسیر صعودی بازگشت. این تغییر رفتار میتواند نشانهای از بازگشت بخشی از تقاضا باشد، اما برای ارزیابی پایداری آن باید عملکرد معاملات در روزهای آینده را دنبال کرد.
گزارشهای مالی؛ پشتوانه احتمالی تقاضا
از سوی دیگر، یکی از متغیرهایی که میتواند در هفته جاری بر تصمیم سرمایهگذاران اثرگذار باشد، عملکرد عملیاتی شرکتها و گزارشهای منتشرشده در سامانه کدال است. بر اساس آمار مطرحشده از سوی برخی تحلیلگران، بررسی صورتهای مالی 493 شرکت نشان میدهد درآمد شرکتها در نیمه نخست سال 1405 حدود 209 درصد و سود عملیاتی آنها 205 درصد افزایش یافته است.
همچنین با حذف اثر افزایش نرخ ارز، رشد سود خالص شرکتها حدود 53 درصد گزارش شده؛ و افزایش حاشیه سود ناخالص شرکتهای غیرمالی از 18.6 به 22.9 درصد نیز از دیگر نکات قابلتوجه این بررسی است. این ارقام در نگاه نخست از بهبود عملکرد بخشی از شرکتهای بورسی حکایت دارد، اما نمیتوان آنها را به تمام صنایع و شرکتها تعمیم داد.
در همین زمینه، کارشناسان معتقدند در صورت عدم تشدید ریسکهای سیاسی، بازار سهام میتواند در روزهای پیشرو شرایط متعادلتری را تجربه کند؛ و شرکتهای فعال در صنایع پتروشیمی، بانک، خودرو و برق، در صورت برخورداری از گزارشهای مطلوب و قیمتهای متناسب با وضعیت بنیادی، میتوانند مورد توجه معاملهگران قرار گیرند.
با این حال، یک نکته مهم در ارزیابی عملکرد شرکتها، کیفیت سود شناساییشده است. بر اساس آمارها، جریان نقد عملیاتی به ازای هر 100 تومان سود خالص از 103 تومان به 60 تومان کاهش یافته است. این موضوع نشان میدهد بخشی از سود حسابداری شرکتها هنوز به وجه نقد عملیاتی تبدیل نشده و بررسی کیفیت سود در کنار میزان رشد درآمد و سودآوری اهمیت دارد.
مقاومتهای شاخص و سایه ریسکهای سیاسی
در کنار متغیرهای بنیادی، وضعیت تکنیکال شاخص کل نیز در هفته جاری اهمیت خواهد داشت؛ و شاخص کل پس از بازگشت در دو روز پایانی هفته گذشته، در محدوده 7.9 میلیون واحد قرار گرفته و برای ادامه حرکت صعودی باید از مقاومتهای پیشرو عبور کند.
به باور کارشناسان محدوده 8 میلیون و 100 هزار واحد و سپس سطح 8 میلیون و 500 هزار واحد را از مقاومتهای مهم شاخص کل است؛ و عبور از این سطوح میتواند چشمانداز شاخص را در میانمدت تغییر دهد؛ هرچند تحقق چنین سناریویی به تداوم تقاضا و همراهی متغیرهای بنیادی و سیاسی وابسته است.
در سوی دیگر، ریسکهای سیاسی و احتمال تشدید تنشهای منطقهای همچنان از مهمترین عوامل اثرگذار بر رفتار سرمایهگذاران هستند. این ریسکها میتوانند انتظارات مربوط به نرخ ارز، هزینه تامین مواد اولیه، صادرات و سودآوری شرکتها را تحت تاثیر قرار دهند. محدودیتهای انرژی و مشکلات احتمالی در مسیر تجارت خارجی نیز از جمله متغیرهایی هستند که باید در ارزیابی صنایع صادراتمحور و تولیدی مورد توجه قرار گیرند.
هفته سوم آبان در انتظار تایید بازگشت تقاضا
به باور کارشناسان آنچه در هفته سوم آبان اهمیت دارد، مثبت یا منفی شدن شاخص کل نیست؛ بلکه کیفیت معاملات و میزان همراهی سرمایهگذاران با روند احتمالی صعودی است؛ به طوری که ورود پول حقیقی در چند روز متوالی، افزایش ارزش معاملات و بهبود تقاضا در طیف گستردهتری از نمادها میتواند نشانههای معتبرتری از تغییر وضعیت بازار باشد.
در مقابل، اگر تقاضای شکلگرفته در پایان هفته گذشته تداوم نداشته باشد و ریسکهای سیاسی دوباره در کانون توجه قرار گیرند، احتمال بازگشت نوسان و افزایش عرضه همچنان وجود دارد.
بنابراین بورس در هفته سوم آبان با دو آزمون اصلی مواجه است؛ نخست، عبور از ابهامهای سیاسی و حفظ اعتماد سرمایهگذاران و دوم، تبدیل ظرفیت سودآوری شرکتها به تقاضای پایدار در بازار. نتیجه این دو آزمون مشخص خواهد کرد که بهبود معاملات در روزهای پایانی هفته گذشته، آغاز مرحلهای تازه از تحرک بازار است یا صرفاً یک بازگشت کوتاهمدت در جریان روند اصلاحی.
<###dynamic-0###>